Il futuro delle infrastrutture passa dal capitale privato, ma dipende dalla domanda pubblica
"CompLab" è il blog su competitività e crescita curato da Carlo Altomonte.

L’Italia deve mobilitare il capitale privato per finanziare le infrastrutture. Con un debito pubblico elevato e fabbisogni crescenti, affidarsi quasi esclusivamente alle risorse dello Stato significa rinunciare a investimenti essenziali. Il partenariato pubblico-privato (PPP) offre una via d’uscita, a condizione che diventi una scelta di politica economica sostenuta da incentivi alle amministrazioni.
Il PNRR ha portato gli appalti pubblici di lavori al massimo storico: 223 miliardi di euro messi a gara nel 2022-2023. La spinta si sta però esaurendo. Nel biennio 2024-2025 il valore dei bandi è sceso a circa 60 miliardi e, dopo il PNRR, il mercato potrebbe tornare ai 35 miliardi annui precedenti la pandemia. Inoltre, il valore dei contratti effettivamente assegnati equivale mediamente al 65% di quello bandito.
I bisogni, intanto, restano enormi. Secondo il GSE, rispettare la direttiva europea sull’efficienza energetica richiede 8-9 miliardi l’anno. Lo Strategic Investment Lab di SDA Bocconi stima in 8 miliardi il ritardo da colmare entro il 2030 nelle infrastrutture sociali. Le opere strategiche censite dal Servizio Studi della Camera valgono 522 miliardi, con circa 170 ancora da finanziare. Il capitale privato copre appena il 12% delle fonti previste. E il debito pubblico ha raggiunto 3.207 miliardi a giugno 2025. 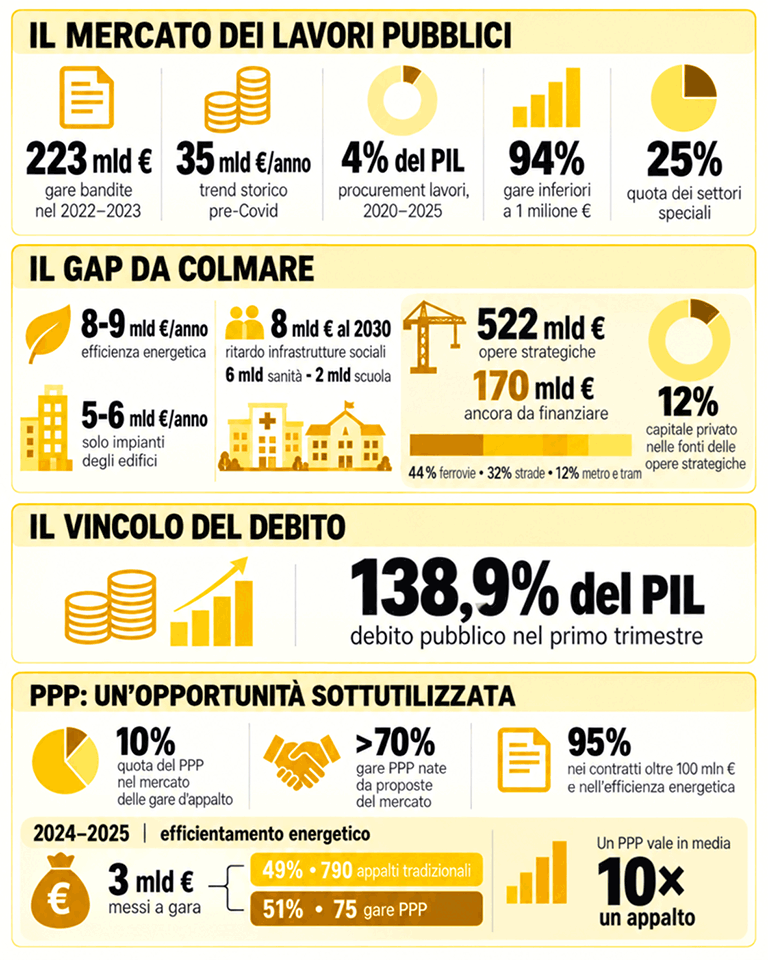
Eppure, le infrastrutture possono attrarre i capitali di fondi pensione, assicurazioni e fondi infrastrutturali, interessati a rendimenti di lungo periodo. Una maggiore partecipazione privata favorirebbe anche la crescita dimensionale delle imprese che realizzano e gestiscono le opere.
Il PPP rende possibile questo incontro. Nell’efficientamento energetico degli edifici pubblici, i risparmi sulle bollette possono ripagare parte dell’investimento. Nei trasporti, tariffe e pedaggi generano ricavi. Anche le strutture sociosanitarie residenziali offrono opportunità. Dove i ricavi non bastano, può intervenire un contributo pubblico. Se i rischi sono correttamente ripartiti e ricorrono le altre condizioni previste dalle regole europee, l’investimento può rimanere fuori dal debito pubblico.
Finora, però, il PPP italiano è cresciuto soprattutto per iniziativa delle imprese. Oltre il 70% delle gare nasce da proposte private; la quota arriva al 95% per i contratti superiori a 100 milioni. A incoraggiare i promotori era il diritto di prelazione, che garantiva loro un vantaggio nella gara successiva. La sentenza della Corte di Giustizia europea che ha di fatto cancellato questo meccanismo rende urgente cambiare modello. Spetta ora alle amministrazioni promuovere una domanda stabile di partenariati, coerente con le priorità infrastrutturali del Paese.
Un precedente dimostra che si può fare. Nell’ambito di RePowerEU, le aziende casa, enti pubblici spesso dotati di capacità amministrativa limitata, hanno mobilitato rapidamente un miliardo per riqualificare il patrimonio residenziale. Per accedere alle risorse dovevano ricorrere al PPP. L’incentivo ha funzionato proprio perché agiva sulla domanda pubblica.
La stessa logica dovrebbe guidare una politica nazionale: assegnare contributi alle amministrazioni per investimenti prioritari, a partire dall’efficienza energetica degli edifici pubblici, vincolandoli al ricorso al PPP. Si creerebbe così un flusso prevedibile di progetti, capace di attrarre investitori istituzionali e dare alle imprese la fiducia necessaria per crescere.
Il settore energetico mostra quanto il modello possa incidere sulla scala degli interventi. Nel 2024-2025, su 3 miliardi messi a gara, il 49% si è distribuito fra 790 appalti tradizionali; il restante 51% si è concentrato in 75 gare di PPP. In media, un partenariato vale dieci volte un appalto.
Questa politica richiede amministrazioni capaci di selezionare i progetti e governare i contratti. Richiede soprattutto di usare le risorse pubbliche come leva, riservando il finanziamento integralmente pubblico alle opere che non possono remunerare il capitale privato. Senza una domanda pubblica strutturata, il rischio è che i bisogni infrastrutturali italiani restino insoddisfatti mentre i capitali disponibili finanziano la crescita altrove.


